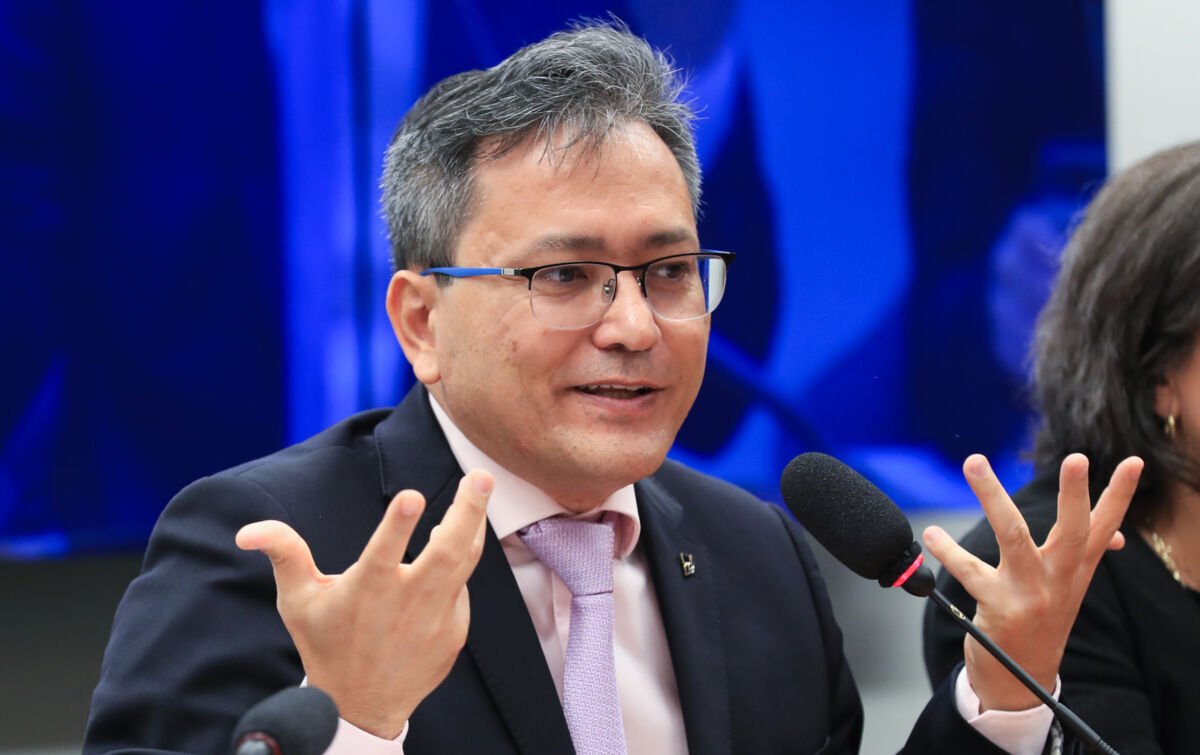
Brasília (DF) – O governo federal busca tranquilizar o setor produtivo em relação aos desafios práticos da transição para o novo modelo de impostos. Durante audiência pública na Comissão de Assuntos Econômicos do Senado nesta terça-feira (17), o secretário da Receita Federal, Robinson Barreirinhas, assegurou que contribuintes que agirem de boa-fé não sofrerão sanções por eventuais equívocos cometidos durante a adaptação ao sistema. A diretriz é priorizar a correção de procedimentos quando houver dúvidas ou divergências de interpretação, evitando penalidades imediatas para quem não apresentar indícios de má-fé, omissão ou fraude.
Para garantir que essa transição ocorra sem sobressaltos, a Receita aposta na chamada apuração assistida. O mecanismo funciona de forma semelhante à declaração pré-preenchida do Imposto de Renda, organizando os dados fiscais antecipadamente para que o contribuinte apenas valide e ajuste as informações. O sistema já passa por testes com 500 empresas e o órgão planeja liberar o acesso geral nos próximos dias. Além disso, um módulo simplificado de correção está em fase final de desenvolvimento, com projeto-piloto previsto para dezembro.
Os números apresentados pelo secretário indicam uma operação de grande escala. Desde janeiro, o ambiente de testes processou mais de 35 bilhões de documentos fiscais, com 5 bilhões apenas no último mês. Segundo Barreirinhas, a adesão já é expressiva, com mais de 70% dos registros emitidos nos testes exibindo o destaque dos novos tributos. O órgão também mapeou grupos que exigem atenção redobrada, identificando 1,1 milhão de pequenos e microempreendedores que podem encontrar mais barreiras. Para esse público, a obrigatoriedade de adoção do novo documento fiscal foi postergada para março de 2025.
A reforma estrutura o novo modelo de IVA dual, composto pela CBS, de âmbito federal, e pelo IBS, gerido por estados e municípios. A CBS entrará em vigor em 2027 substituindo PIS/Pasep e Cofins, mantendo o princípio da não cumulatividade. Recentemente, o Tribunal de Contas da União validou a alíquota de referência de 11,3% para a contribuição federal. O índice, superior à estimativa inicial de 9,21%, reflete a incorporação de benefícios e tratamentos diferenciados previstos em lei.
Apesar do cálculo de referência fixado pelo TCU, a definição da alíquota final permanece sob análise do Senado, que deve oficializar o percentual por meio de resolução. Enquanto o Congresso debate os impactos e critérios, a equipe econômica reforça que trabalha em mecanismos para suavizar a transição, como a ampliação do aproveitamento de créditos tributários sobre investimentos e equipamentos. O objetivo é garantir previsibilidade para as empresas, minimizando os custos de adaptação em um momento de mudança estrutural profunda no sistema tributário nacional.